所得税の月々計算と給料天引きの仕組み|手取り急減の理由を徹底解明
毎月の給与明細を開いた瞬間、「総支給額は増えているのに手取りが思ったより少ない」「先月と比べて所得税が急に高くなった」と違和感を覚えた経験を持つ会社員は少なくありません。2026年の家計管理において、固定費の見直しと並んで不可欠となっているのが、給与から天引きされる税金の正確な構造把握です。
国税庁の「源泉徴収制度」に基づき、会社が毎月概算で天引きしている所得税は、単に総支給額に一律の税率を掛けているわけではありません。本稿では、月々の所得税計算の根本ロジックから源泉徴収税額表の読み解き方、手取りが急減する構造的要因、そして年末調整での精算プロセスまでを客観的データに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々の所得税は「社会保険料等控除後の給与等の金額」と「扶養親族等の数」を国税庁の「源泉徴収税額表(月額表)」に当てはめて機械的に算出される。
- 要点2:給与明細で所得税が急変する主な理由は、残業代増による税率ブラケットの繰り上がり、社会保険料の改定(4〜6月給与に基づく定時決定)、あるいは副業等に伴う「乙欄」適用である。
- 要点3:月々の天引き額はあくまで「前払いの概算値」であり、生命保険料控除や住宅ローン控除などを反映した最終的な過不足は12月の年末調整で全額精算される。
【2026年最新】月々の所得税はどう決まる?源泉徴収の根本ロジック
会社員や公務員が毎月納めている所得税は、確定した年税額を12分割したものではなく、毎月の支給額に応じて国税庁が定めた計算表に基づき天引きされる「源泉徴収」という前払い制度です。国税庁の公式統計によると、給与所得者から徴収される所得税および復興特別所得税(現行2.1%上乗せ)は、国の根幹を支える税収の筆頭となっています。
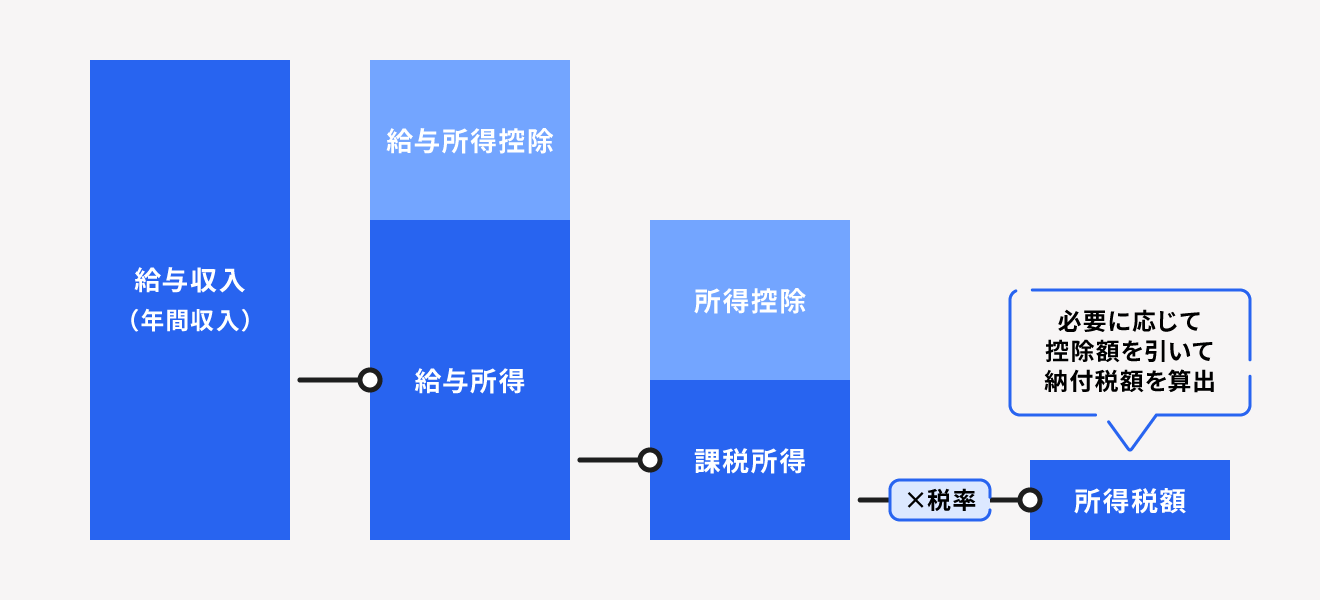
月々の計算において最も重要な基礎概念が「社会保険料等控除後の給与等の金額」です。所得税の課税対象となるのは、基本給や残業手当、役職手当などの総支給額から、非課税通勤手当(月15万円上限)を除き、さらに健康保険料・厚生年金保険料・雇用保険料・介護保険料を差し引いた後の金額となります。
ネット上の簡易的な給与所得の源泉徴収税額 計算ツールや社内給与計算システムも、すべてこの控除後金額を出発点として税額を割り出しています。総支給額が同じ35万円であっても、扶養家族の有無や加入している社会保険料率の地域差によって、月々の天引き額は数千円単位で変動します。
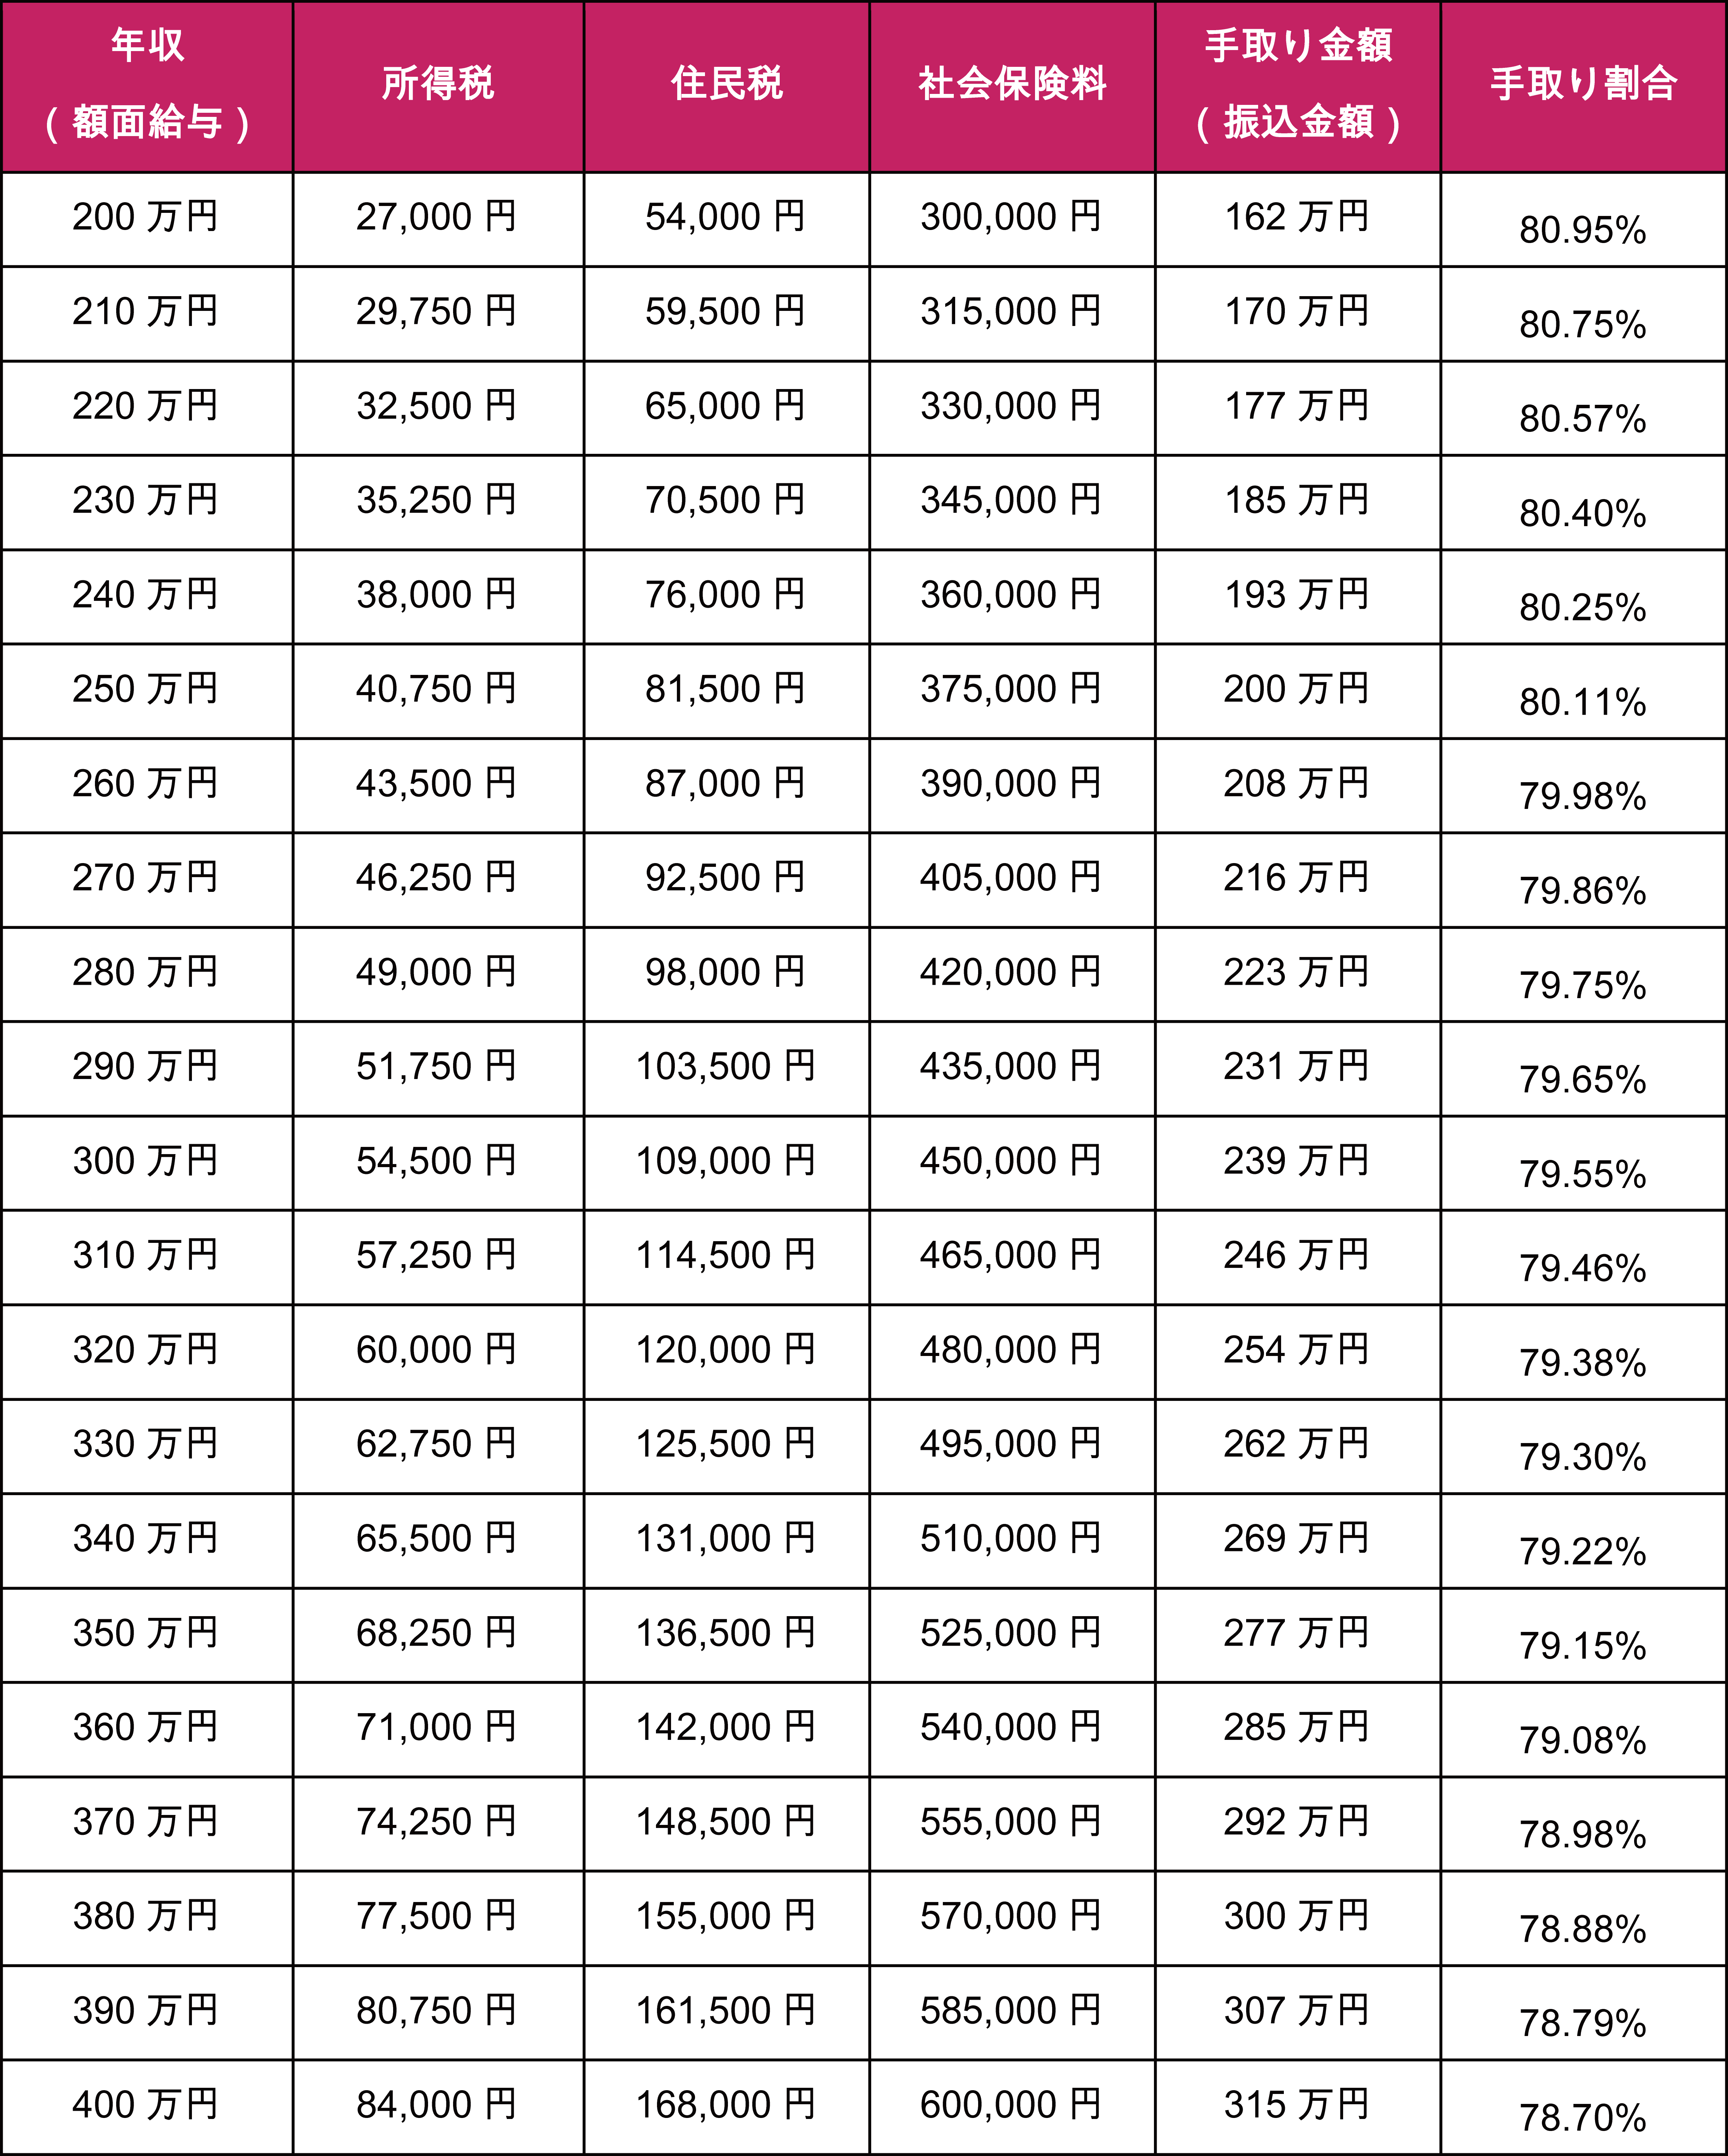
源泉徴収税額表の見方と計算手順|「社会保険料控除後」が最大の鍵
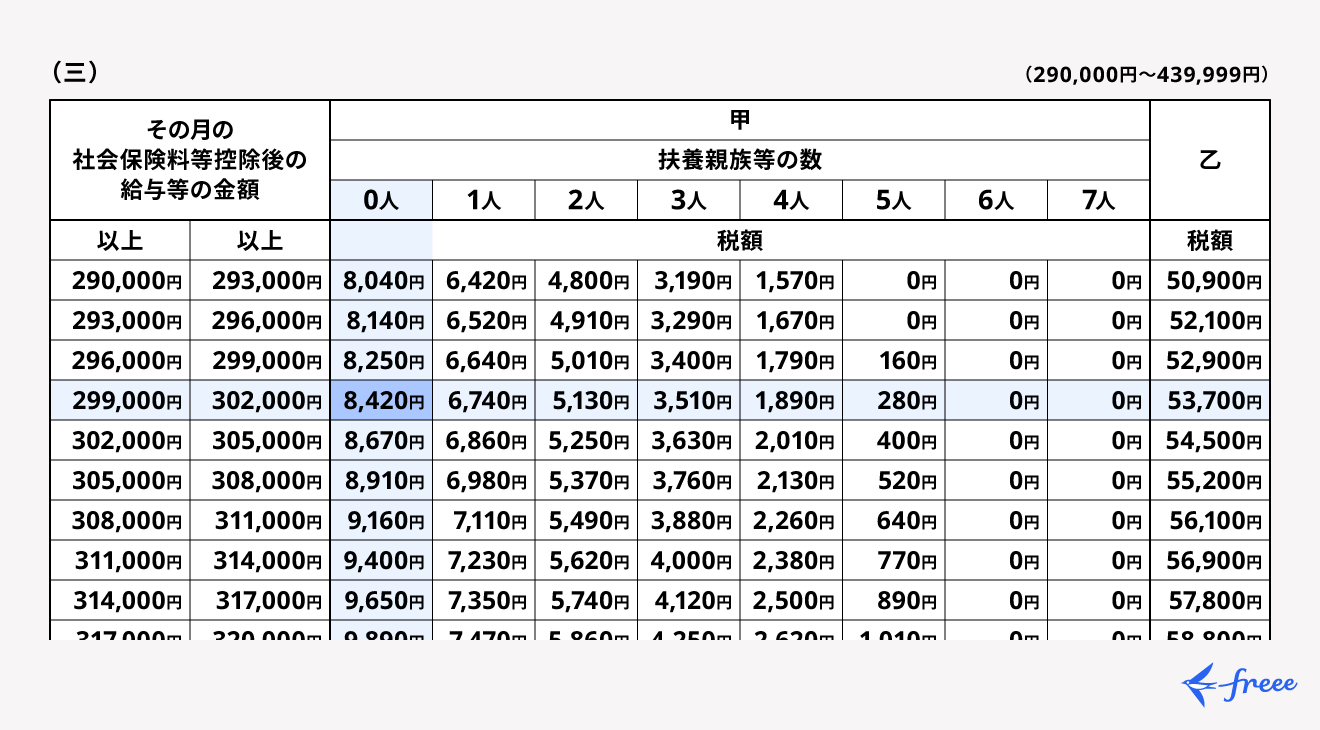
毎月の給与計算実務で利用されるのが、国税庁が毎年発行する「給与所得の源泉徴収税額表(月額表)」です。自社の給与計算が適正か確認する際や、所得税 計算 エクセル テンプレートを自作する際には、この表の構造を正確に理解しておく必要があります。
源泉徴収税額表 見方の基本ステップは以下の2点に集約されます。
第一に、その月の「社会保険料等控除後の給与等の金額」を算出し、月額表の左端にある該当ランク(例:250,000円以上〜252,000円未満)を探します。第二に、会社に提出した「給与所得者の扶養控除等(異動)申告書」に記載された扶養親族等の数 所得税の該当列(0人、1人、2人…)と交差する金額を読み取ります。この交差した数値が、その月の給与明細に記載される所得税額となります。
| 課税対象区分(控除後給与) | 扶養親族等 0人(単身) | 扶養親族等 1人(配偶者等) | 編集部の実務検証・傾向 |
|---|---|---|---|
| 200,000円 〜 203,000円 | 4,770円 | 3,150円 | 若手単身層の平均値。扶養1人で約1,600円軽減 |
| 300,000円 〜 304,000円 | 8,420円 | 6,800円 | 中堅層の標準ボリューム。税率は累進的に上昇 |
| 400,000円 〜 405,000円 | 17,210円 | 14,560円 | 管理職・専門職層。手取り増加率が鈍化しやすい帯域 |
給与明細で所得税が急に高くなった原因と「引かれすぎ」の真相
SNSや相談掲示板で頻繁に見られる「給与明細を見たら所得税が前月より急に増えていた」「手取りが不自然に減った」という疑問には、明確な税務上の理由が存在します。給与明細 所得税 急に高くなった原因として現場で頻発しているのは、以下の3つのパターンです。
第一に、繁忙期の残業手当や休日出勤手当による支給額の上昇です。月額表は階段状のブラケット構造になっているため、控除後の金額が上の階層へ移行すると、税額の引き上げ幅が一時的に大きくなります。
第二に、月々の所得税 引かれすぎ 理由として代表的なのが、家族の就職や年収増に伴う「扶養親族数の減少」です。子どもが就職して扶養から外れた旨の申告を行うと、扶養人数が「1人」から「0人」へ変更され、翌月以降の天引き額が即座に数千円単位で跳ね上がります。
第三に、社会保険料の「標準報酬月額」改定の影響です。毎年4月〜6月の給与を基準として決定される社会保険料は、原則として9月(10月支給分)から改定されます。社会保険料の控除額が減ると、皮肉にも所得税の課税対象額が増えるため、結果として所得税の天引き額が増加する逆転現象が生じるケースがあります。
所得税と住民税の違いと判定基準|甲欄・乙欄の決定的な落とし穴
税金の全体像を把握する上で外せないのが、所得税と住民税の違い 現在の運用ルールです。所得税はその年の所得に対して当月に概算徴収される「現年課税」であるのに対し、住民税は「前年の所得」を確定させた上で翌年6月から翌々年5月にかけて後払いで徴収される「前年課税」という決定的な相違点があります。新入社員が2年目の6月から手取りを減らすのはこの構造が原因です。
さらに、副業やダブルワークを行っている人が絶対に警戒すべきなのが、甲欄 乙欄 違いと判定基準です。
会社に「扶養控除等申告書」を提出している主たる勤務先では優遇された税率である「甲欄」が適用されますが、提出できない2社目以降の副業先では「乙欄」が強制適用されます。乙欄の税率は非常に高く設定されており、例えば社会保険料控除後の給与が10万円の場合、甲欄なら720円(扶養0人)のところ、乙欄では約3,600円もの所得税が天引きされます。この仕様を知らないと「副業の手取りが異常に少ない」という深刻な誤解に繋がります。
【実態検証】給与手取りシミュレーションとボーナス時の特別計算
現場の実態を掴むため、単身世帯(扶養0人)における月給とボーナス支給時の詳細な天引き額を検証します。2026年時点の一般的な社会保険料率(健康保険・厚生年金・雇用保険の合計約15.3%)を加味した給与手取り シミュレーション 2026年最新の試算データは以下の通りです。
月給30万円(額面)の場合、社会保険料として約46,000円が控除され、課税対象額は約254,000円となります。月額表に照らすと所得税は約5,900円、さらに前年所得に応じた住民税が約12,000円天引きされ、最終手取り額は約236,100円(額面の約78.7%)に落ち着きます。
一方、ボーナス支給時の計算は月給とは根本的に計算ロジックが異なります。賞与 ボーナス 所得税 計算方法では、「前月の社会保険料控除後の給与額」と「扶養人数」をもとに、国税庁の「賞与に対する源泉徴収税額の算出率の表」から算出率(%)を割り出し、それを賞与の控除後金額に掛け合わせます。前月の残業が多く給与が高かった場合、ボーナスにかかる税率そのものが1ランク上がってしまう仕組みになっている点に注意が必要です。
一般に知られていない盲点と年末調整による還付金計算の本質
月々の所得税計算における最大の盲点は、「月々の天引きは完璧な正確性を求めた計算ではない」という制度設計そのものにあります。月々の源泉徴収税額表は、あらかじめ年間の基礎控除や給与所得控除をざっくりと月割りにしたモデル値に過ぎません。
個人の実際の税負担には、私的に支払った生命保険料、地震保険料、小規模企業共済等掛金(iDeCo)、さらには住宅ローン控除や医療費控除などの個別事情が存在します。これらを毎月の給与計算に逐一反映させることは企業実務上不可能なため、毎月は少し多めに概算徴収しておき、1年の総決算として年末調整 還付金 計算を行うわけです。
12月の給与明細で戻ってくる還付金は、国からの臨時ボーナスではなく、「1年間で概算前払いしすぎていた所得税の正当な払い戻し」に他なりません。月々の手取り減に一喜一憂するのではなく、年間トータルでの課税所得圧縮を意識することが資産防衛の鉄則となります。
【プロの結論】税務リテラシーがもたらす家計防衛と行動の判断基準
行動経済学や家計心理学の観点からも、給料明細の「手取り額」だけを見て一喜一憂する消費行動は、見えないインフレやステルス増税に対する脆弱性を生み出す要因と指摘されています。月々の所得税が引かれるロジックを理解することは、感情的な不安を排除し、論理的な資産形成へ舵を切るための第一歩です。
制度を理解して行動すべき人と確認を急ぐべき人の条件
- 即座に確認すべき人:副業先で「乙欄」が適用され高率天引きされている人、結婚・離婚や扶養家族の就職があったにもかかわらず会社への異動申告を失念している人。
- 確定申告の準備が必要な人:年間の医療費が10万円(または総所得の5%)を超えた人、ふるさと納税のワンストップ特例上限(5自治体)を超えた人、初年度の住宅ローン控除を受ける人。
- 現状維持で問題ない人:単一の勤務先で扶養控除等申告書を適正に提出し、生命保険料控除証明書等を年末調整で漏れなく提出している給与所得者。
【所得税 月々 計算】に関するよくある質問(FAQ)
Q1:今月だけ急激に残業代が増えた場合、所得税はどのくらい増えますか?
A1:源泉徴収税額表の該当区分が1〜2ランク上がるため、増えた支給額に対して概ね5%〜10%程度の所得税が上乗せされて天引きされます。ただし、これは概算徴収であるため、年間年収が一定の枠内に収まれば、年末調整で適切な税額に自動再計算されます。
Q2:副業の収入がある場合、月々の計算はどうすればいいですか?
A2:メインの会社には「甲欄」を適用するための扶養控除等申告書を提出し、副業先には提出せず「乙欄」で高めの税率で源泉徴収してもらいます。その後、翌年2月16日〜3月15日の間に両方の源泉徴収票を合算して確定申告を行うことで、正しい税額に精算され、多く払いすぎていた分は還付されます。
Q3:エクセル等を使って自分で手取りを完璧に検算することは可能ですか?
A3:国税庁が公開している「給与所得の源泉徴収税額表(月額表)」のCSVデータや関数を用いることで可能です。総支給額から非課税交通費と各種社会保険料を引き、その金額と扶養人数をVLOOKUP関数等で月額表テーブルに照合させることで、明細記載の所得税額と完全に一致する数値を算出できます。
まとめ:今後の動向と失敗しないための判断基準
毎月の給与から天引きされる所得税は、ブラックボックスではなく「社会保険料控除後の給与額」と「扶養人数」によって厳格に定められた透明なシステムです。手取りが急に変動した際も、残業代の変動、社会保険料の定時決定改定、あるいは扶養申告の変更といった客観的要因を切り分けることで、冷静に実態を把握できます。
2026年以降の社会を賢く生き抜くためには、給与明細を単なる「手取りの確認書」として終わらせず、月々の源泉徴収額と年末調整の還付構造を正確に捉え、iDeCoや各種控除を駆使した計画的な家計防衛を実践していくことが決定的な差を生み出します。 (出典: 所得税 月 計算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。