チャージバックとは?突然の売上取消を防ぐ2026年最新の防衛策
ある朝、決済代行会社から届いた1通のメールを開くと「売上取消通知」の文字が並び、出荷済みの高額商品の代金数百万円が銀行口座から差し引かれていた――。EC事業者の間で、こうした深刻なトラブルが後を絶ちません。丹精込めて手配した商品を持ち去られた上に、売上金まで没収される。この事業者の資金繰りを直撃する現象の正体が「チャージバック」です。
日本クレジット協会の最新集計によると、クレジットカードの不正利用被害額は年間500億円を大きく突破し、高水準で推移しています。被害の矛先は大手ECモールだけでなく、中小・個人のD2Cストアにも容赦なく向けられています。突然の売上取消や不正利用による損失に直面し、頭を抱える事業者が増え続けるなか、2026年のEC市場で生き残るために知っておくべき実務知識と防衛策を現場取材をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:チャージバックとは、カード保有者が不正利用やトラブルを理由に支払いを拒絶した際、カード会社が売上を取り消して代金を返金する制度。
- 要点2:商品発送済みでも加盟店に原則全額の返金義務が生じ、商品原価・売上損失・処理手数料の「三重苦」を背負うリスクがある。
- 要点3:2026年基準の対策には、EMV 3-Dセキュアの適切な実装と不正検知システムの二重防御、迅速な異議申し立て態勢が必須。
【基礎知識】チャージバックとは?売上取消の仕組みと発生する3大理由
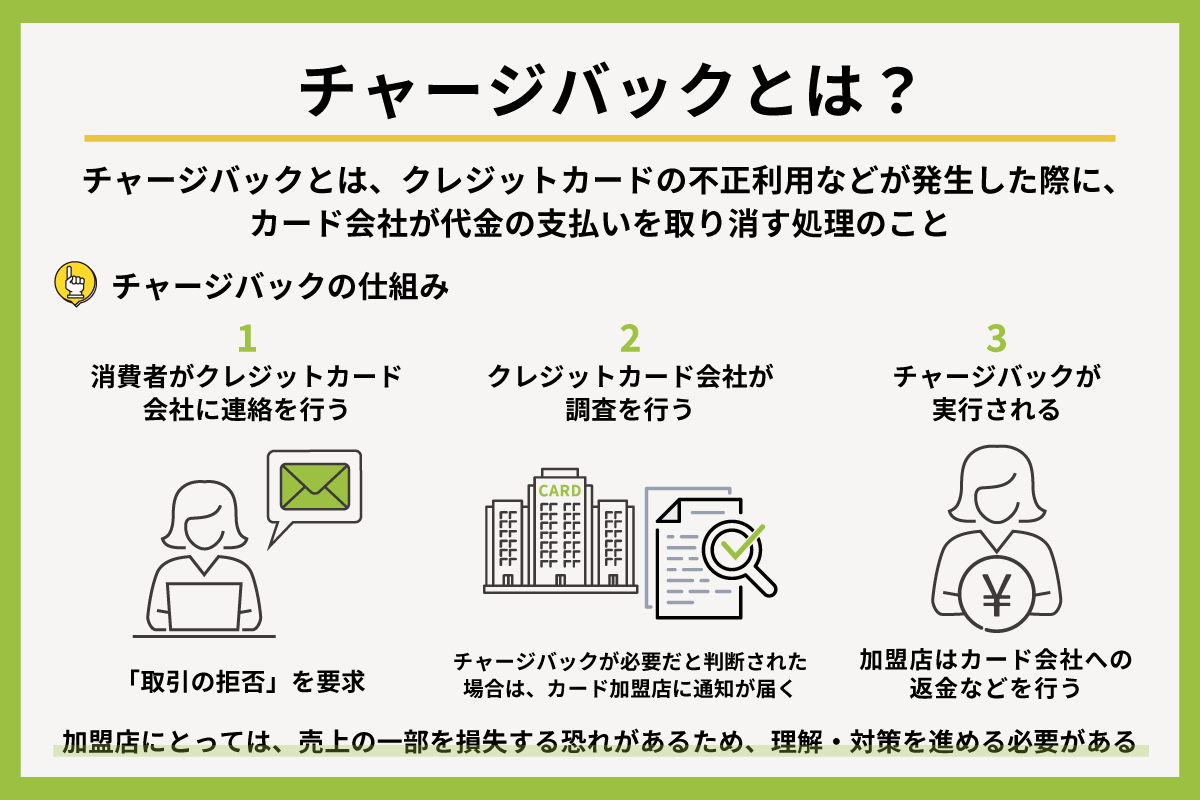
チャージバックとは、クレジットカードの保有者が不正利用や届いた商品の欠陥などを理由に請求への異議を申し立てた際、クレジットカード会社が調査を行い、妥当と認めた場合に加盟店(ECサイト側)の売上を取り消して購入者へ返金する仕組みを指します。
消費者保護を最優先に設計された国際ブランド(VISA、Mastercard、JCB等)の公式ルールであり、カード決済を導入しているすべてのオンライン事業者に適用されます。売上取消の仕組みにおいて最大の問題は、すでに商品を発送していても加盟店の口座から売上金が強制的に引き落とされる点です。チャージバック発生の理由は大きく分けて以下の3つに集約されます。
第一に、全体の7割以上を占める「第三者によるクレジットカード不正利用」です。フィッシング詐欺や漏洩したカード情報を使い、転売目的で家電やブランド品、ギフトコードなどを詐取する手口が横行しています。
第二に、「商品未着・破損や返品トラブル」です。購入者が店舗に問い合わせたものの連絡がつかない、返金対応が著しく遅延したなどの理由から、カード会社に直接クレームが入って発動します。
第三に、「身に覚えのない請求(フレンドリーフラウド/家庭内利用)」です。家族が勝手に決済していた場合や、サブスクリプションの解約忘れ、明細に記載された請求元表記が店舗名と異なり、不審請求と勘違いして異議申し立てに至るケースが現場で急増しています。
【現場の悲鳴】「商品も売上も消える」加盟店負担リスクと返金義務・手数料の実態
現場のEC事業者を最も苦しめるのが、チャージバックに伴う過酷な加盟店負担リスクです。「不正注文を見抜けずに出荷した店舗が悪い」というカード業界の基本原則のもと、販売者側には厳しい現実が突きつけられます。
一度チャージバックが確定すると、事業者は以下の損失を同時に被ることになります。
1つ目は、商品の原価および送料の全額喪失です。転売ヤーや詐欺グループに送ってしまった商品は、警察に被害届を出しても回収できる確率は極めて低く、そのまま持ち去られます。2つ目は、すでに計上していた売上の取消に伴う返金義務です。そして3つ目が、決済代行会社から請求されるチャージバック処理手数料(1件あたり1,000円〜3,000円程度)の支払い負担です。
「薄利多売で粗利15%で運営していたスニーカーショップで、1件15万円の限定品が3足まとめてチャージバックされた。利益が吹き飛ぶどころか一気に資金ショート寸前まで追い込まれた」という店舗オーナーの生々しい証言もあります。さらに恐ろしいのは、月間の決済件数に対するチャージバック発生率が1%(国際ブランド基準)を超えると、決済停止や契約解除という実質的なEC閉鎖に追い込まれる点です。
【データ検証】不正被害の現状とチャージバック関連コストの基準値
EC事業者が把握しておくべき不正利用の規模と、直面する金銭的インパクトを客観的数値でまとめました。以下の比較表は、業界団体および主要決済代行会社の公表数値を基に整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国内クレジットカード不正被害額 | 年間540億円超(直近統計値) | 番号盗用被害が全体の90%以上 | 手口が精緻化し、単なる目視チェックでは防ぎきれない規模に拡大 |
| チャージバック処理手数料 | 1件あたり1,000円〜3,000円 | 加盟店規約・代行会社ごとに設定 | 低単価商材を扱うショップほど手数料の比重が重くのしかかる |
| ペナルティ警戒ライン(発生率) | 月間売上件数の0.5%〜0.9% | 1.0%超過でペナルティ対象 | 警告を受けた段階で即座に対策を講じないと決済機能剥奪の危険大 |
| EMV 3-Dセキュア不正抑制効果 | 不正発生率 約70%〜90%削減 | 高リスク取引のみパスワード等を要求 | カゴ落ちリスクを抑えつつ一定の金銭的保護(ライアビリティシフト)を獲得可能 |
【誤解と真実】「3Dセキュア導入で100%守られる」という致命的な盲点
業界内で広く信じられている最大の誤解が、「EMV 3-Dセキュアを導入していれば、チャージバックの金銭的被害は一切発生しない」という過信です。この認識で油断している事業者は、思わぬ落とし穴にはまります。
確かに、経済産業省が推進する「EMV 3-Dセキュア(3Dセキュア2.0)」を通過した取引で第三者不正が発生した場合、原則としてカード発行会社に責任が移る「ライアビリティシフト(責任移転)」が適用され、加盟店は売上取消の負担を免れます。しかし、ここには重要な例外が存在します。
購入者本人が「商品が届かない」「注文内容と違う」と主張する商取引上の紛争や、家族利用を含むフレンドリーフラウドに対しては、ライアビリティシフトが適用されないケースが多々あります。また、カードブランドや決済事業者によっては、月間の不正件数が一定基準を超えると免責を打ち切る規定を設けている場合もあります。
さらに、巧妙なフィッシングサイトによってワンタイムパスワードごとリアルタイムに盗み取る「中間者攻撃(AitM)」の手口が進化しており、3Dセキュアの認証を正規に突破してくる不正注文も確認されています。「システムを入れたから安心」ではなく、注文情報全体の不審点を多面的に見抜く体制が欠かせません。
【2026年最新ガイドライン】経済産業省が求めるECサイトセキュリティと防御策
経済産業省およびクレジット取引セキュリティ対策協議会が公表した最新指針では、すべてのEC加盟店に対し、実効性のある不正対策の義務付けを一段と強化しています。2026年現在、ECサイトセキュリティにおいて標準装備と位置づけられているのが「二重の防壁」です。
第一の壁は、前述の「EMV 3-Dセキュア」による本人認証です。リスクベース認証により、大半の善良な顧客には追加認証を求めず、疑わしい取引にのみSMS認証や生体認証を要求することで、購入離脱(カゴ落ち)を最小限に抑えながら不正を弾きます。
第二の壁として不可欠なのが、「不正検知システム」の導入です。注文時の端末情報(デバイスフィンガープリント)、接続元IPアドレス、過去の不正配送先リスト、同一カード番号による短時間での連続購入試行などをAIがリアルタイムにスコアリングします。
高リスクと判定された注文は自動で保留(審査待ち)にし、配送前に確認連絡を入れるフローを確立することで、チャージバックの発生そのものを元から断つ運用が定着しています。
【実務マニュアル】突然の通知が届いたら?異議申し立て手続きとクレジットカード会社対応
万が一、身に覚えのないチャージバック通知が届いた場合、加盟店側が取れる対抗手段が「異議申し立て手続き(リプレゼントメント)」です。泣き寝入りせず、正当な売上であることを立証できれば、売上取消を覆すことが可能です。
通知を受領してから反論資料を提出するまでの期限は、通常10日〜14日程度と非常にタイトです。迅速に以下の証拠書類を揃え、決済代行会社を通じてカード会社へ提出します。
・荷物の追跡番号と配達完了を証明する配送伝票(受取人のサインや配送先住所が明確なもの)
・注文確定時のアクセスログ、IPアドレス、登録メールアドレス
・購入者と交わしたメール連絡や問い合わせ対応の全履歴
・過去に同一人物へ問題なく納品した実績がある場合はその取引履歴
ただし、第三者の不正利用が明らかな場合、いくら正当に出荷したと主張してもカード規約上、異議申し立てが通る見込みは極めて薄くなります。無駄な労力を割くよりも、即座に不正パターンを分析し、同類のアカウントやIPを遮断するクレジットカード会社対応およびセキュリティ強化へ舵を切るのが賢明な判断です。
【プロの結論】自社ECで即座に対策を強化すべき事業者・様子見でよい事業者の条件
自社の商材や取引規模によって、投入すべきセキュリティ予算の優先度は異なります。以下の判断基準を参考にしてください。
【今すぐ有料不正検知の導入・対策強化を急ぐべき事業者】
・家電、ブランド品、ゲーム機、コスメ、ギフトコードなど換金性の高い商材を扱う店舗
・月商500万円以上で、毎月数件以上の不審な注文やキャンセルが発生している店舗
・海外IPからのアクセスや、転送サービス宛先への配送注文が目立つ店舗
【当面は標準のEMV 3-Dセキュアと目視運用で様子見可能な事業者】
・オーダーメイド品や名入れ商品など、第三者への転売価値が著しく低い商材を扱う店舗
・BtoB中心で、既存取引先との継続的な掛売り決済がメインのサイト
・月商100万円未満で、全注文の氏名・電話番号・配送先を手動で照合できる規模の小規模店舗
【チャージバックとは】に関するよくある質問(FAQ)
Q1:チャージバックが発生した場合、売上は必ず全額没収される?
A1:原則として全額が取り消されます。加えて所定の処理手数料が差し引かれます。ただし、EMV 3-Dセキュアを正しく通過した取引でライアビリティシフトが認められた場合や、異議申し立てが承認された場合は、加盟店への入金が維持または再入金されます。
Q2:ユーザー(カード保有者)が身に覚えのない請求に気づいた時の対応は?
A2:まずはカード裏面のコールセンターへ連絡し、利用日時や金額、利用店舗名を確認します。家族の利用やサブスクリプションの自動更新でないことが確認された場合、カード会社がカードの利用停止・再発行を行い、チャージバックの調査手続きを開始します。
Q3:チャージバック対策として最もコストパフォーマンスが高い初手は?
A3:契約している決済代行会社が提供する「EMV 3-Dセキュア」の完全有効化です。多くの主要決済システムで標準機能として提供されており、追加の月額固定費を抑えつつ、第三者不正に対する金銭的免責を得られるため最優先で設定すべきです。
まとめ:2026年のEC事業を守るリスク管理の新基準
チャージバックは、カード社会の信頼を支える消費者保護のための制度である一方、EC事業者にとっては一歩間違えれば事業の存続を脅かす巨大な経営リスクです。サイバー犯罪グループがAIを駆使して脆弱なストアを探し回る現在、「うちはまだ小さいから狙われない」という甘い見通しは通用しません。
EMV 3-Dセキュアによる水際阻止、不正検知システムによる行動パターンの監視、そして怪しい注文を即座に出荷保留にする社内ルールの整備。これらを組み合わせた包括的な防犯インフラを築くことこそが、予期せぬ売上取消を防ぎ、長期的に利益を守り抜く唯一の道です。 (出典: チャージ バック と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。