若者の年金負担はなぜ重い?払うと損の噂と将来受給額の真相検証
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:若者の年金負担が増加した背景には、少子高齢化に伴う給付と負担のアンバランスと、過去の制度改定による保険料率の段階的引き上げがあります。
- 要点2:単純な「納付額vs受給額」の比較では世代間格差が存在するものの、公的年金は老齢給付だけでなく「障害・遺族年金」「終身受給・インフレ対応」という民間保険にはない強力な保障機能を備えています。
- 要点3:「払えない」放置による財産差し押さえなどのリスクを回避するためには、学生納付特例や免除制度の確実な申請と、iDeCo・NISAなどを併用した複合的な資産防衛が不可欠です。
【2026年最新】若者の年金負担が増え続ける決定的な理由と社会保険料の推移
給与明細に占める若者の年金負担割合は、過去数十年の推移を振り返ると明らかに高水準で推移しています。会社員が加入する厚生年金の保険料率は、2004年の法改正以降、段階的に引き上げられ、2017年に上限である18.3%(労使折半で個人負担は9.15%)に達して固定されました。自営業やフリーランスが納める国民年金保険料も、物価や賃金改定率に応じて調整されるものの、月額1万7,000円前後の水準が続いています。 この厚生年金保険料引き上げの理由および現役世代の負担感の高まりは、日本の公的年金が採用している「賦課方式(その時々の現役世代の保険料で高齢世代を支える仕組み)」と、急激に進む少子高齢化に伴う現役世代の負担増にあります。かつて胴上げ型(大勢の現役が高齢者を支える)だった人口構造は、現在では騎馬戦型、さらには肩車型へとシフトしており、1人の現役世代にかかる構造的圧力は確実に増しています。 さらに、健康保険料や介護保険料の上昇も重なり、額面給与に対するいわゆる「ステルス増税」とも呼ばれる社会保険料の控除総額が、若年層の可処分所得を圧迫する最大の要因となっています。
「払っても損する」は本当か?20代の年金損得勘定と世代間格差の真相
SNS上などで頻繁に語られるのが「いまの20代は払った分も回収できない」という年金損得勘定(20代)の議論です。実際のところ、年金の世代間格差の真相はどうなっているのでしょうか。 経済学者やシンクタンクの試算によると、現在の80代以上の世代が「支払った保険料の数倍の給付」を受け取っているのに対し、現在の20代〜30代は名目ベースの単純比較において「トントンか、やや下回る水準」になるケースが指摘されています。これだけを見ると「払うと損」という言説が正しく思えるかもしれません。 しかし、公的年金の価値を単純な「積立投資の利回り」と比較することには重大な見落としがあります。公的年金は以下の3大リスクに対する「保険」として設計されているためです。 * 長生きリスク:どれだけ長生きしても一生涯支給が続く(終身年金)。 * インフレリスク:物価や賃金の上昇に応じて受給額が改定される。 * 障害・死亡リスク:病気やケガで重度障害を負った場合の「障害年金」、万が一死亡した際に遺族を支える「遺族年金」が付帯している。 民間保険でこれらと同等の保障(終身・物価スライド・高額な障害保障)を揃えようとすれば、月々の保険料は公的年金の負担額を大きく上回ります。「世代間格差」は厳然たる事実として存在するものの、リスクヘッジ商品としての実質的なコストパフォーマンスは決して破綻していません。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料率 | 18.3%(個人負担9.15%) | 2017年に上限到達後、固定 | 料率自体は固定だが賃金上昇や標準報酬上限改定に注視が必要 |
| 所得代替率(将来見通し) | 50%〜57%程度を維持推計 | モデル世帯現役収入の半分以上 | 給付水準は目減りするが「0円」になる可能性は制度上極めて低い |
| 付帯保障(障害・遺族) | 非課税給付(障害1級・2級等) | 民間の就労不能保険等に匹敵 | 未納期間があると受給権を失うため若年層ほど重大なセーフティネット |
将来いくらもらえる?最新の財政検証から読み解く受給額のリアル
「年金は将来いくらもらえるのか」という問いに対し、政府は5年ごとに「財政検証」を実施して長期的な給付見通しを公表しています。年金の財政検証(最新データ)では、経済成長率や労働参加率に応じた複数のシナリオが提示されています。 経済が緩やかに成長する標準的なシナリオにおいて、現役世代の平均手取り収入に対する年金給付額の比率を示す「所得代替率」は、将来にわたって50%以上を維持できる見通しが示されています。 「年金制度崩壊」というキーワードに対するネットの反応では、「自分が老後を迎える頃には制度が消滅している」といった悲観論が目立ちます。しかし、公的年金には国庫負担(税金が半分投入されている)や、世界最大級の年金積立金運用益(GPIF)が存在します。制度そのものが完全に消失することは財政構造上考えにくく、現実に起こるのは「支給開始年齢の柔軟化(繰り下げ受給の推進)」や「マクロ経済スライドによる給付実質額の緩やかな調整」です。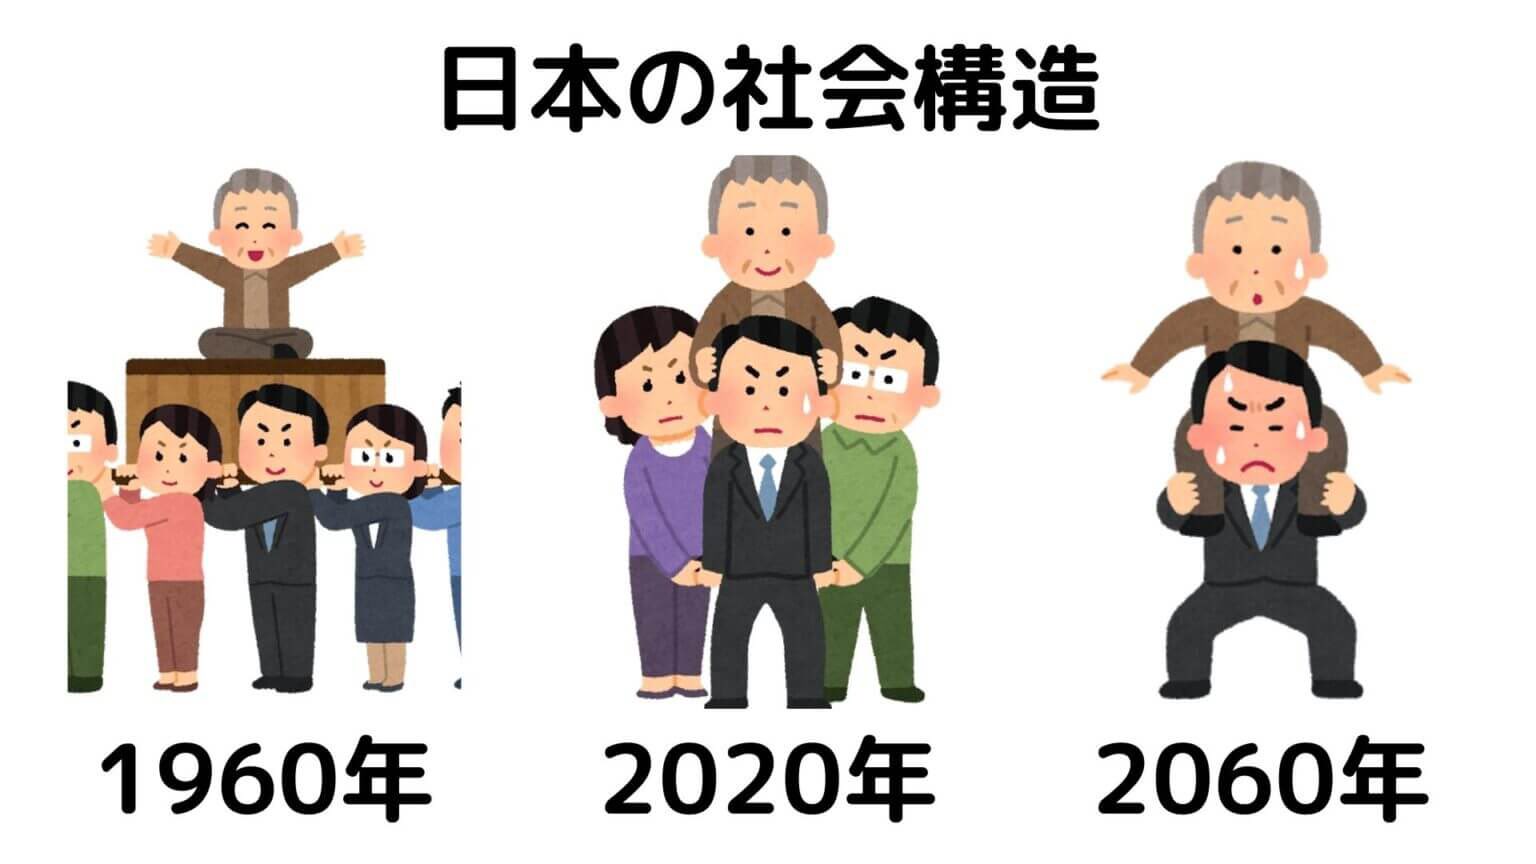
【実態検証】国民年金が払えない若者のリアルと年金離れの経緯
若年層の間で国民年金が払えない若者が増加した背景には、雇用環境の変化と若者の年金離れの経緯があります。 平成の非正規雇用拡大や初任給の長期停滞期を経て、「目先の家賃や食費を支払うと年金保険料まで手が回らない」という低所得層の若者が増加しました。当時の若年層コミュニティやSNS上では、「納付書が届いても封を開けずに放置している」「払うだけ損だから無視する」という声が一定数見受けられました。 しかし、納付困難を理由に「未納のまま放置」することは極めて危険な選択です。一般に知られていない盲点|未納の差し押さえリスクと学生納付特例・免除の違い
最も避けるべき事態は、手続きを行わないまま放置する「未納」です。年金未納のデメリットと差し押さえのルールは近年厳格化されており、一定以上の所得がある未納者に対しては、日本年金機構から特別催告状が届き、最終的には銀行口座や給与などの財産差し押さえが執行されます。 さらに、未納期間中に事故や病気で重度障害を負った場合、本来支給されるはずの「障害基礎年金(年間約80万〜100万円超+加算)」が1円も受け取れなくなります。 支払いが厳しい場合は、必ず「学生納付特例」または「免除・猶予申請」を行う必要があります。この2つの制度には明確な違いがあります。 * 学生納付特例:学生を対象に納付を猶予する制度。老齢基礎年金の受給資格期間にはカウントされるが、後から追納しない限り将来の受給額には反映されない。 * 全額・一部免除申請:本人や世帯主の所得が基準以下の場合に保険料を免除する制度。国庫負担分(1/2)が保証されるため、追納しなくても将来の年金額に一定割合が反映される。 いずれの申請も承認されていれば、万が一の際の障害年金の受給資格が確保されます。「払えないから放置」ではなく、「払えないから免除申請する」ことが鉄則です。【プロの結論】公的年金と私的年金を組み合わせるハイブリッド防衛策
公的年金制度を過度に恐れたり無視したりするのではなく、その特性を理解した上で自身の資産設計を構築する視点が求められます。 * 公的年金に依存しすぎない:所得代替率50%水準ということは、現役時代の半分の収入で生活設計を立てる必要があるため、差額の生活資金は自助努力が前提となります。 * iDeCoや新NISAのフル活用:税制優遇を受けられるiDeCo(個人型確定拠出年金)や新NISAを活用し、長期・積立・分散投資で老後資金の上乗せを図るのが現実解です。 * 「公的年金=長生き・障害保険」「私的年金=生活費の底上げ」と役割分担する:公的年金の終身保障をベースに据えつつ、運用益で生活水準を維持するハイブリッド設計が最も堅実です。
【若者 年金 負担】に関するよくある質問(FAQ)
Q1:20代で国民年金を全額未納にしていると、将来どうなりますか?
A1:老齢年金の受給資格期間(最低10年)を満たせなくなるリスクがあるほか、万が一障害を負った際に障害年金が受け取れません。また、督促を放置すると財産や給与の差し押さえが行われる可能性があります。
Q2:学生時代に「学生納付特例」を使っていましたが、追納すべきですか?
A2:10年以内であれば追納が可能です。追納すると将来受け取る老齢基礎年金が増額されるだけでなく、支払った保険料が全額社会保険料控除の対象となり所得税・住民税が軽減されます。余裕があれば追納を推奨します。
Q3:年金制度は本当に破綻しないのでしょうか?
A3:制度そのものが消滅する可能性は極めて低いと評価されています。ただし、少子高齢化の進展に伴い、マクロ経済スライドによる給付水準の緩やかな抑制や、受給開始時期の選択制(繰り下げ受給)の拡大といった調整は今後も継続します。
Q4:フリーランスと会社員で、将来の年金額はどれくらい違いますか?
A4:国民年金(基礎年金)のみに加入するフリーランスに比べ、厚生年金に加入する会社員は「2階建て」の構造となり、将来の受給額が大幅に多くなります。フリーランスの場合は、国民年金基金やiDeCoなどを活用して自ら2階部分を形成することが推奨されます。 (出典: 若者 年金 負担(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
若者の年金負担をめぐる問題は、単なる「損か得か」の議論にとどまらず、社会全体のセーフティネットをいかに維持し、個人がどう自衛するかという現実的な課題です。 少子高齢化が進む日本において、現役世代の負担が劇的に軽くなることは考えにくいものの、公的年金が持つ「終身保障」「インフレ対応」「障害・遺族保障」という機能は、依然として民間商品では代替不可能な強みを持っています。 感情的な年金崩壊論に流されて未納放置などの不利益を被ることを避け、免除制度等のセーフティネットを適切に活用しながら、新NISAやiDeCoを併用した現実的な資産形成を進めることが、これからの時代を生き抜く最も確実な選択肢です。
コンテンツディレクター
清水 陸 (Riku Shimizu)
プロフィールを見る →
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。