企業の内部留保はなぜ過去最高でも賃上げに回らない?現金との違いと真相
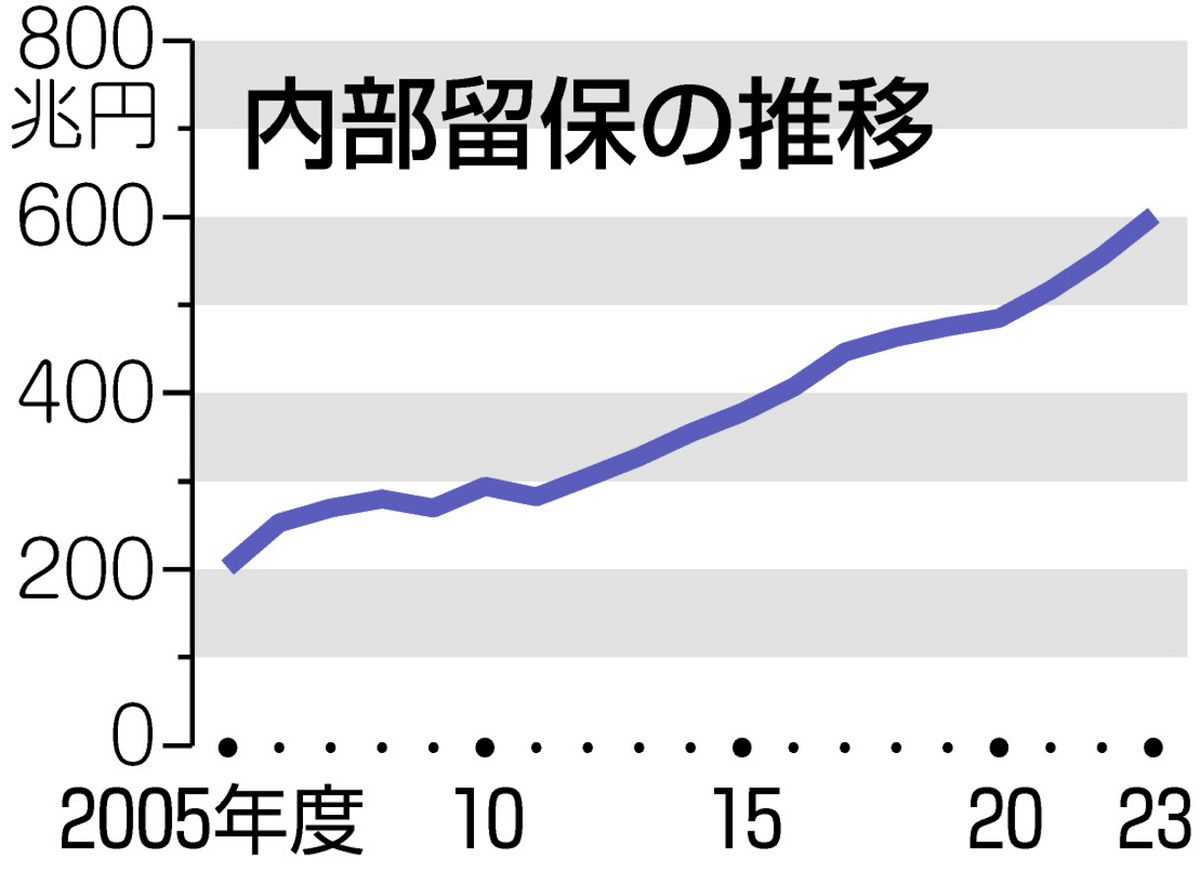
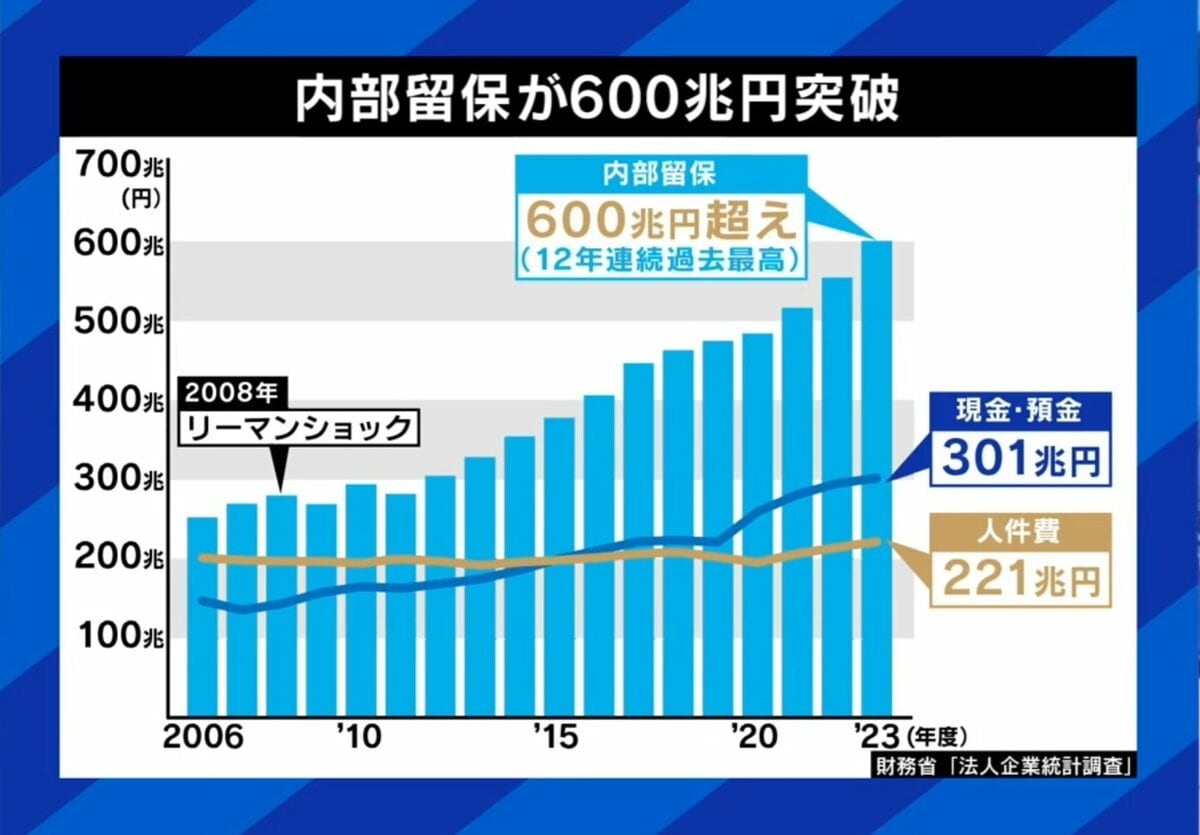
財務省が公表する「法人企業統計」において、日本企業の内部留保(利益剰余金)は右肩上がりで膨らみ続け、過去最高水準となる600兆円規模に達しています。「大企業が巨額の富を溜め込んでいるのに、なぜ給与の大幅な引き上げや国内投資に回らないのか」という不満や疑問の声は、SNSや経済論壇でも激しさを増す一方です。
毎年のように巻き起こる内部留保批判ですが、実はその議論の多くに「会計上の仕組み」と「企業防衛の心理」を巡る決定的な誤解が存在します。企業の資産構成の実態、設備投資の動向、そして内部留保課税を巡る是非まで、2026年現在の最新データをもとに徹底取材・検証しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:内部留保は「金庫に眠る現金」ではなく、過去の利益から工場・設備・有価証券などに姿を変えた「資産の合計額(純資産の蓄積)」である。
- 要点2:賃上げが慎重になる背景には、基本給の不可逆性(一度上げると下げられない制度リスク)と度重なる危機を経験した経営陣の強いリスク回避心理がある。
- 要点3:内部留保への直接課税は二重課税や海外流出リスクを孕むため、無理な課税よりも投資や人的資本へ資金を還流させる規制緩和と環境整備が急務となっている。
【基礎知識】内部留保とは?利益剰余金や現金との違いをわかりやすく解説
「内部留保」という言葉は日常会話やニュースで頻繁に使われますが、実は日本の会計基準や会社法上に「内部留保」という正式な勘定科目は存在しません。一般的に内部留保と呼ばれるものは、貸借対照表(バランスシート)の純資産の部に計上される「利益剰余金」を指します。
企業が事業活動を通じて得た税引後利益から、株主への配当金などを支払った後に残った金額が、毎期累積されていくものが利益剰余金です。多くの人が「内部留保=企業の金庫に眠っている札束の山」とイメージしがちですが、これは明らかな誤認です。
貸借対照表の右側(純資産)にある利益剰余金は「どのような原資で資金を調達・蓄積したか」を示す出所に過ぎません。そのお金が左側(資産)で「何に姿を変えているか」を見ると、工場やオフィスなどの有形固定資産、研究開発の成果、M&Aによる子会社株式、原材料の在庫、そして現預金へと広く分散して配分されています。
つまり、「内部留保が600兆円ある」というのは「600兆円の現金が余っている」という意味ではなく、「過去の利益の蓄積によって支えられている資産が600兆円分ある」という状態を指しています。

【データ比較】日本企業の内部留保はなぜ増える?財務省の法人企業統計から読み解く最新動向
財務省が四半期および年次で発表する「法人企業統計」を長期スパンで追跡すると、日本企業が内部留保を積み増し続けてきた理由が明確に浮かび上がります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 内部留保(利益剰余金) | 全産業で約580兆〜600兆円超(過去最高規模) | 約20年で2倍以上に急増 | 企業防衛力の向上を示す一方、国内再投資への還元不足が指摘される |
| 保有現預金の比率 | 利益剰余金のうち現預金は約40%前後(約240兆円規模) | 製造業で30〜40%、非製造業で40〜50% | 「全額が現金」ではないが、バブル崩壊前と比較してキャッシュ比率は高水準 |
| 設備投資・海外投資動向 | 国内設備投資は年約50兆〜60兆円で推移。対外M&A・海外拠点投資が伸長 | キャッシュフローの約60〜70%を再投資 | 少子高齢化・内需縮小を背景に、資金の投下先が国内から海外へシフトしている現実 |
| 人件費・給与総額の推移 | 春闘等での高水準賃上げが続くも、過去20年間の累積上昇率は緩やか | 付加価値に占める労働分配率は製造業で約65〜70% | ベースアップより一時金(賞与)での還元を優先する慎重姿勢が定着 |
日本企業が内部留保を急速に積み増した契機は、1997年の金融危機、2008年のリーマン・ショック、そして2011年の東日本大震災や2020年の感染症危機です。銀行が突然貸し剥がし・貸し渋りを行い、サプライチェーンが途絶する修羅場を経験した経営陣は、「他人に頼らず、自己資金だけで数四半期を生き延びられる財務基盤」の構築を最優先課題と位置づけました。
【実態検証】なぜ内部留保は賃上げに回らないのか?現場目線で見えたリアルと批判の声
大手ネット掲示板やSNSでは、「大企業は過去最高益を出しているのだから、内部留保を削って給与を毎月10万円引き上げるべきだ」「内部留保を溜め込む経営陣は強欲だ」といった厳しい批判が日常的に飛び交っています。こうした世論の憤りは直感的で理解しやすいものですが、実際の経営現場には簡単には踏み切れない3つの構造的障壁があります。
第一の壁は、「ストック(内部留保)」と「フロー(賃金)」の決定的な違いです。賃金、特に基本給(ベースアップ)は、一度引き上げると業績が悪化しても労働法制(不利益変更の禁止)によって簡単には引き下げることができません。固定費として将来にわたって毎月発生し続ける「フローの支出」を、過去の蓄積である「ストックの残高」を原資として恒常的に引き上げることは、財務管理上きわめて危険な判断となります。
第二の壁は、国内投資に対する期待リターン(収益率)の低さです。日本の人口減少と少子高齢化が進む中、国内市場向けに大規模な工場建設や人員増強を行っても採算が合わないと判断され、資金は成長が見込める北米・アジア市場への直接投資やクロスボーダーM&A(海外企業の買収)へと向かっています。その結果、企業の資産(内部留保)は増えても、国内従業員の給与には直結しにくい構造が定着しました。
第三の壁は、経営陣の評価軸の変化です。東京証券取引所による「資本コストや株価を意識した経営」の要請以降、企業は自己資本利益率(ROE)の改善を求められています。単に手元に現金を置くだけでなく、自社株買いや増配といった株主還元、あるいは競争力を維持するためのグローバル研究開発費への配分が優先され、固定的な国内人件費への振り分けは慎重にならざるを得ないのが実態です。
【2026年最新】大企業の内部留保ランキングと資産構成の特徴
有価証券報告書や開示データをもとに、日本を代表する主要企業の内部留保(利益剰余金)の規模を確認すると、上位には世界規模で展開する製造業やハイテク企業が並びます。
国内トップクラスの内部留保を誇るのがトヨタ自動車です。利益剰余金は30兆円を超える規模に達していますが、その多くは世界各地の生産拠点、次世代EV・水素技術開発、自動運転ソフトウェアへの巨額投資、そして金融子会社の融資資産として運用されています。決して莫大な現金が金庫に放置されているわけではありません。
同様に、ソニーグループ、任天堂、キーエンス、ファナックなども強固な自己資本と巨額の利益剰余金を保持しています。これらの企業に共通しているのは、「好不況の波が激しいハイテク・エンタメ・工作機械業界において、赤字転落期でも研究開発を止めず、新技術への巨額投資を継続するための防衛資金」として利益を留保している点です。
事実、任天堂のように無借金経営を維持しつつ潤沢なキャッシュを持つ企業は、ゲーム機の世代交代による数年単位の業績変動リスクを耐え抜き、次の世界的ヒットを生み出すための研究開発原資として内部留保を活用しています。
【徹底検証】内部留保への課税論議|メリット・デメリットと経済への影響
政治やメディアで定期的に浮上するのが「内部留保課税」の導入論です。「企業が国内に現金を滞留させているなら、特別課税を行って強制的に賃上げや公共投資へ吐き出させるべきだ」という主張ですが、専門家の間では弊害の大きさが強く懸念されています。
| 政策視点 | 内部留保課税のメリット(主張論点) | 内部留保課税のデメリット・実務リスク |
|---|---|---|
| 税制・公平性の観点 | 国の新たな財源確保、大企業への富の過度な集中是正 | 「法人税支払い後の利益」に対する課税となり、明らかな二重課税に該当する懸念 |
| 企業行動への影響 | 課税回避のために賃上げや設備投資へ資金を回すインセンティブ | 現金ではなく工場や設備として保有している企業は、納税のために資金繰りが破綻する恐れ |
| 国際競争力への影響 | 国内市場での循環を強制的に促す | 日本企業の海外脱出(本社移転・資産移転)を加速させ、産業空洞化を招くリスク |
仮に現預金部分のみに限定して課税しようとしても、企業側は課税直前に短期国債や外貨資産、有価証券へ資産をシフトさせるだけで容易に回避できてしまいます。罰則的な課税よりも、「賃上げを行った企業の法人税額控除(賃上げ促進税制)」や「国内イノベーション投資への減税」など、資金を前向きに動かしたくなるインセンティブ設計こそが有効であるというのが経済界の一致した見解です。
【プロの結論】「溜め込み」批判の本質と日本型経営が直面する構造的課題
日本企業が抱える内部留保問題の真の病巣は、「お金を溜め込んでいること」それ自体ではありません。本質的な問題は、「国内において高いリターンを生み出す魅力的な事業機会を見出せず、投資先を失った資金が滞留していること」にあります。
経済社会学や組織行動論の観点から見ると、過去30年間のデフレと金融危機を生き抜いてきた経営陣には、強烈な「不確実性回避バイアス」が刷り込まれています。有事の際に政府や市場が助けてくれないという歴史的学習が、過剰な自己防衛意識を生み、必要以上の現預金バッファを保持させる動機となっています。
一方で、読者が自身のキャリアや資産形成を見直す上での判断基準も明確です。
【おすすめできる企業(選ぶべき企業の条件)】
内部留保を着実に積み上げつつも、その原資を「DX・AIなどの先端技術」「人的資本(リスキリング・評価制度刷新)」「継続的なベースアップ」に積極投資している企業です。財務の安全性と未来への成長投資のバランスが取れており、長期的な待遇向上が期待できます。
【慎重になるべき企業(避けるべき企業の条件)】
利益剰余金を増やしているにもかかわらず、国内設備投資を削り、賃金は据え置き、現預金比率だけをひたすら高めている企業です。こうした「防衛一辺倒」の企業は、イノベーションを起こせず、将来的に競争力を失って衰退するリスクを抱えています。
【企業 内部 留保】に関するよくある質問(FAQ)
Q1:内部留保を崩して今すぐ全社員の給料を一律で上げることはできないのですか?
A1:内部留保の多くは工場、機械設備、有価証券などの形になっており、即座に支払える現金ではありません。また、保有現金を一時金(ボーナス)として単発で配ることは可能ですが、毎月の基本給を恒常的に引き上げる原資にしてしまうと、将来赤字になった際に固定費負担で会社が倒産するリスクが高まるため、経営陣は慎重にならざるを得ません。
Q2:なぜ大企業ばかり内部留保が増えて、中小企業にはお金が回らないのですか?
A2:大企業はグローバル市場での稼ぐ力(円安メリットや海外需要の取り込み)を持ち、利益を蓄積しやすい環境にあります。一方、中小企業は原材料高やエネルギーコストの上昇を取引価格に転嫁しにくく、利益率が圧迫されているためです。下請け取引の適正化や価格転嫁の徹底が進まない限り、中小企業への資金還流は限定的になります。
Q3:海外の企業(アメリカなど)は内部留保をどのように扱っているのですか?
A3:米国などのグローバル企業は、自己資本利益率(ROE)を重視する株主からの圧力が強いため、手元に過剰なキャッシュを長期間置くことを嫌います。利益が出れば積極的な設備投資・M&Aに回すか、自社株買いや増配によって迅速に株主へ還元します。日本企業に比べてリスクを取って成長に賭ける傾向が強いのが特徴です。
まとめ:内部留保問題の真相と今後の経済を見抜く視点
「企業の内部留保=現金の溜め込み」というステレオタイプな批判は、会計の実態や企業の生存戦略を見誤らせます。内部留保が過去最高を更新している事実は、日本企業の財務体質が盤石になった証左である一方、国内市場での成長投資や大胆な賃上げに踏み切れていない「慎重すぎる経営姿勢」の裏返しでもあります。
単なる感情論としての内部留保課税に期待するのではなく、企業がリスクを取って新産業や人材へ資金を投下できる環境(労働市場の流動化、岩盤規制の撤廃、価格転嫁の適正化)が整うかどうかが、私たちの持続的な賃上げを実現するための決定打となります。企業の決算書を見る際は、単に内部留保の総額に目を奪われるのではなく、「その資産が未来の成長と従業員へどのように再配分されているか」を冷静に見極める視点が不可欠です。 (出典: 企業 内部 留保(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。