SBI損保の弁護士特約は本当に必要か?使えない噂の真相と損しない活用術
ダイレクト型自動車保険のなかでも、リーズナブルな保険料設定で幅広いドライバーから選ばれているSBI損保。加入や更新の手続きを進める際、多くの加入者が頭を悩ませるのが「弁護士費用等補償特約を付帯すべきかどうか」という選択です。年間の保険料を少しでも抑えたいと考える一方で、ネット上には「もらい事故のときに役立った」という評価がある反面、「実は使えないケースがある」「いらないのではないか」といった懐疑的な口コミも散見されます。
万が一の交通事故において、過失割合や損害賠償額の交渉を専門家に委任できる強力な後ろ盾となる弁護士特約ですが、補償範囲の細かな条件や示談代行サービスとの法的な役割の違いを正しく把握していないと、想定外のトラブルに直面することもあります。2026年最新の自動車保険市場の動向と保険約款の規定をもとに、SBI損保の弁護士特約にまつわる噂の真相、費用対効果、そして無駄な保険料を支払わないための賢い選び方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:もらい事故(過失割合ゼロ)では保険会社の示談代行が法的に使えないため、弁護士特約の有無が賠償額や交渉ストレスを大きく左右する。
- 要点2:弁護士特約のみを使っても翌年の等級ダウンや事故有係数のペナルティはなく、等級据え置き(ノーカウント事故扱い)で利用可能。
- 要点3:家族内で1台でも加入していれば補償対象が同居親族等に広がるため、複数台契約時の「特約の重複」による無駄な出費に注意が必要。
【噂の真相】「SBI損保の弁護士特約は使えない」という声が出る決定的な理由
ネット上の掲示板やSNSで囁かれる「SBI損保の弁護士特約は使えない」という極端な言説の背景を精査すると、特約自体の欠陥ではなく、保険契約者が抱く「誤解」と「弁護士法72条の壁」に行き着きます。代表的な要因は、弁護士特約と一般的な示談代行サービスの混同です。
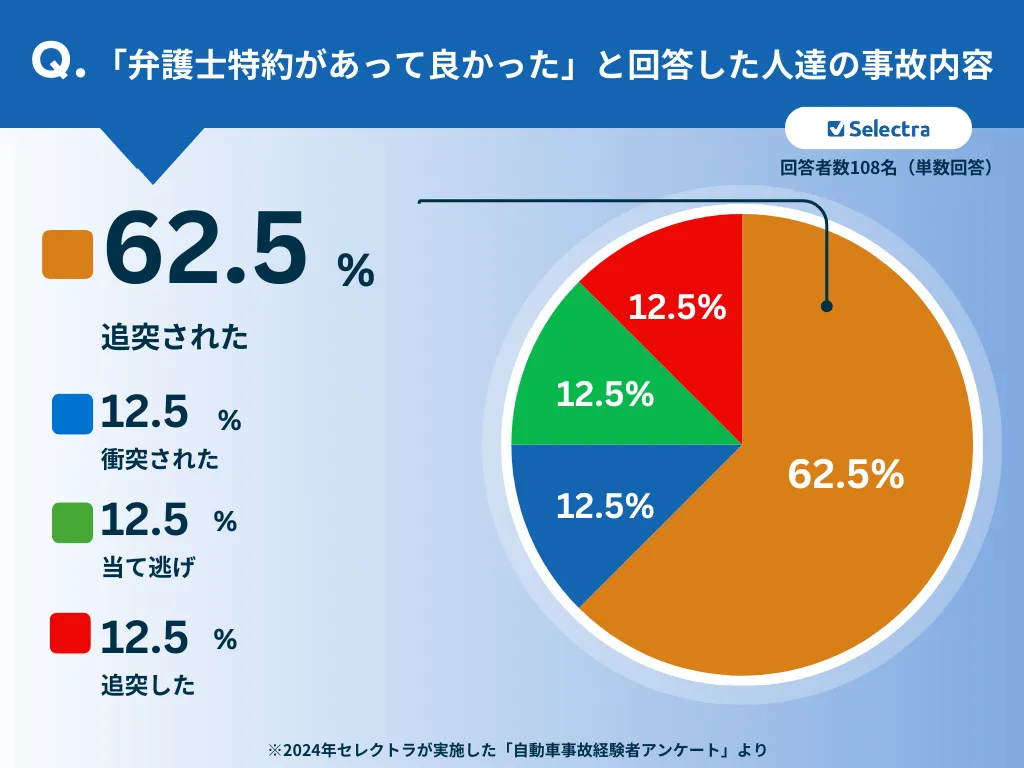
自身にまったく過失がない「10対0のもらい事故」(例:信号待ちでの追突やセンターラインオーバーの正面衝突)が発生した場合、保険会社が加入者に代わって相手方と示談交渉を行うことは、弁護士法72条が禁じる「非弁行為(弁護士資格を持たない者が報酬目的で法律事務を扱うこと)」に抵触します。そのため、大手損保・ダイレクト損保を問わず、保険会社の専任担当者は相手側と直接交渉のテーブルにつくことができません。この法的な制約を知らない加入者が「SBI損保が交渉を代行してくれなかった」と誤認し、不満の声を書き込むケースが後を絶ちません。
また、弁護士へ依頼する際に事前に保険会社の同意を得ずに勝手に弁護士と委任契約を結んだ場合や、被害額が極めて軽微で法律相談料の枠内で完結するレベルであるにもかかわらず高額な着手金を請求しようとした場合など、約款に定められた正規の申請フローを踏まなかったことで保険金支払いにストップがかかった事例も、こうした誤解を増幅させています。

【2026年最新スペック】SBI損保「弁護士費用等補償特約」の補償限度額と費用対効果
SBI損保の弁護士費用等補償特約は、自動車事故によって死傷または所有物が破損し、相手方に法律上の損害賠償請求を行う際に発生する諸費用をカバーする仕組みです。補償の上限枠は業界標準に準拠した手厚い設計となっています。
| 補償項目 | 詳細・補償上限額 | 一般的な自動車保険の基準 | 専門家の評価 |
|---|---|---|---|
| 弁護士費用(着手金・報酬等) | 1名につき最大300万円 | 1名につき300万円が標準 | 重度後遺障害や死亡事故を含め、一般的な示談・裁判費用の大半を余裕でカバー可能 |
| 法律相談料 | 1名につき最大10万円 | 1名につき10万円(30分5,000円〜1万円相当) | 委任前の初期相談やセカンドオピニオン取得に十分な枠を確保 |
| 特約保険料(年額換算目安) | 年間約2,000円〜3,000円台(月額約200円) | 年間2,500円〜4,000円前後 | ダイレクト型ならではの割安な追加コストで、極めて高いコストパフォーマンス |
| 等級への影響 | ノーカウント事故扱い(等級ダウンなし) | ノーカウント事故が一般的 | 特約利用による翌年の保険料跳ね上がりを心配せず行使可能 |
特約単体の年間保険料は月額換算で数百円程度にすぎません。一方で、弁護士に示談交渉を依頼した場合に得られる経済的メリットは絶大です。自賠責基準や任意保険会社基準から、裁判所基準(弁護士基準)へと損害賠償の算定ベースが引き上げられることで、慰謝料や逸失利益の提示額が数百万円単位で増額する事例も珍しくありません。費用対効果の観点から見れば、非常に合理的なリスクヘッジといえます。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
実際の事故現場や示談交渉において、SBI損保の弁護士特約を使用したユーザーの評判・口コミを精査すると、明確な利点と課題が浮かび上がってきます。
肯定的なレビューで際立つのは、「もらい事故の際、相手保険会社からの理不尽な過失割合の主張や早期の治療打ち切り通告に対して、精神的支障をきたすことなく弁護士に全権委任できた」という体験談です。事故の被害者は、身体の怪我や通院の負担を抱えながら、海千山千の相手方アジャスターと対等に交渉しなければなりません。ここに法と交渉のプロが介入することで、心理的ストレスが大幅に緩和される点は金額以上の価値を持ちます。
一方で、デメリットや注意点として挙げられるのが「提携弁護士の紹介と自身での弁護士選定のバランス」です。SBI損保では日弁連(日本弁護士連合会)を通じて弁護士の紹介を受けるルートのほか、自身で見つけた交通事故に強い弁護士を指名することも可能です。しかし、契約者自身で弁護士を探す場合、弁護士側の報酬体系がSBI損保の支払基準(LAC基準等)と合致しているかを事前確認する必要があり、手続きに一定の手間が生じることがあります。

知っておくべき盲点|家族間での「特約の重複」と補償の適用範囲
弁護士特約を検討するうえで、最も見落とされがちな落とし穴が「一家で複数台の車両を所有している場合の重複加入」です。
SBI損保をはじめとする自動車保険の弁護士特約は、補償の対象となる被保険者の範囲が極めて広く設定されています。記名被保険者(主な運転者)本人だけでなく、「配偶者」「同居の親族」「別居の未婚の子」までが包括的にカバーされます。さらに、契約車両に搭乗中の事故だけでなく、歩行中や自転車運転中に自動車にはねられた事故であっても補償の対象に含まれます。
つまり、世帯内で夫が契約するメインの車両に弁護士特約を付帯していれば、妻の通勤用軽自動車や、大学進学で一人暮らしをしている未婚の子供が遭遇した歩行中のもらい事故でも、夫の特約を使って弁護士費用を請求できます。世帯内のすべての車に弁護士特約を付けてしまうと、補償上限額は合算されずに重複して特約保険料を支払い続けることになり、家計の無駄を生む原因となります。
【プロの結論】SBI損保の弁護士特約が「必要な人」と「不要な人」の明確な基準
行動経済学やリスクマネジメントの観点から見れば、発生頻度は低くとも発生時の損失や心理的負荷が極めて大きいリスクに対してこそ、保険特約の価値が最大化されます。自身の生活環境や契約状況に照らし合わせて、以下の判断基準で付帯の要否を決定するのが賢明です。
▼ 特約を必ず付帯すべき人:
- 世帯内で自動車保険を1台しか契約していない単身世帯・1台保有世帯
- 日常的に通勤や買い物で車を運転し、もらい事故のリスクに日常的に晒されている人
- 事故相手との交渉トラブルや、過失割合を巡る理不尽な主張に対して自分で対処する自信がない人
- 小さな子供や高齢の同居家族がおり、歩行中・自転車運転中の事故リスクに備えたい世帯
▼ 特約が「いらない(不要)」と判断できる人:
- 既に同居の家族が契約している別の自動車保険に弁護士特約が付帯されている世帯(2台目以降)
- 加入している火災保険やクレジットカードの付帯保険で、自動車事故を含む「弁護士費用等補償特約」を既に契約している人
【sbi 弁護士 特約】に関するよくある質問(FAQ)
Q1:もらい事故でSBI損保の弁護士特約を使うと、翌年の等級は下がりますか?
A1:等級は下がりません。弁護士費用等補償特約のみの利用であれば「ノーカウント事故」として扱われるため、翌年度の契約で事故有係数による割増が適用されることもなく、無事故の場合と同じように等級が進行します。
Q2:自分が知り合いの弁護士に依頼したい場合でも特約は使えますか?
A2:利用可能です。ただし、委任契約を結ぶ前に必ずSBI損保へ連絡し、事前の承認を得る必要があります。また、弁護士の着手金や報酬額が保険会社の定める支払基準の上限を超える場合は、差額が自己負担となる可能性があるため事前確認が必須です。
Q3:物損事故や当て逃げ被害の少額な損害でも弁護士特約は適用されますか?
A3:相手方が特定できている物損事故であれば、損害額の多寡にかかわらず利用可能です。修理代金や格落ち(評価損)の請求などで相手側と折り合いがつかない場合、法律相談料の枠内で専門家のアドバイスを受けるだけでも有効な解決策となります。
まとめ:万が一の交渉力格差を埋める最強の防衛策
交通事故の被害は、ある日突然、何の予兆もなく降りかかります。特に自分に非がないもらい事故では、頼りにしていた保険会社の示談代行が法律の壁によって使えず、被害者自身が孤立無援の状態で相手方のプロと対峙しなければならないという過酷な現実があります。
SBI損保の弁護士費用等補償特約は、年間わずか数千円の投資で「法的な交渉力」という最大の盾を手に入れることができる極めて合理的な選択肢です。家族間での重複契約の有無をあらかじめ確認したうえで、万全のロードライフを守る防衛策として賢く活用してください。 (出典: sbi 弁護士 特約(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。